開一個能長期跑的定投帳戶:註冊、安全設定與自動扣款
定投帳戶和交易帳戶不一樣:它要在那兒放好幾年,中間你很少登入。所以真正需要花時間的不是開戶,是安全設定——以及設定完之後管住自己的手。
本頁含一條交易所推薦連結,這是本站唯一的收入來源,也是全站唯一一條——站內其餘所有文章和工具頁都沒有。通過它註冊你不會多付任何費用。完整說明見推薦連結披露。
本文不構成投資建議。開戶不等於你應該開始定投,先讀第一節。
開始之前:先確認你該不該開
這篇是操作教程,但操作教程最容易造成的誤導,是讓人覺得「既然步驟這麼清楚,那大概是件該做的事」。
不是。在你花二十分鐘走完下面的流程之前,請先確認三件事:
- 這筆錢是閒錢。不是緊急預備金,不是三年內要用的錢,更不是借來的。判斷標準見定投的錢該從哪來。
- 你知道最難看的情況長什麼樣。歷史上從週期高點起投的人,過程中經歷過 −48.3% 的帳面浮虧,而且持續了好幾個月。具體資料見不同起點的歷史結果。
- 你確認自己不屬於不該做的那幾類人。收入不穩定、有高息負債、需要短期回報的,見什麼樣的人不適合定投。
三條裡有任何一條你不確定,先用定投計劃自查清單過一遍再回來。這個站寧可你晚三個月開始,也不希望你在第八個月因為投超了而被迫停掉。
第一步:註冊
註冊本身很簡單,電子信箱或手機號加一個密碼就能建號。下面是註冊頁的實際樣子:
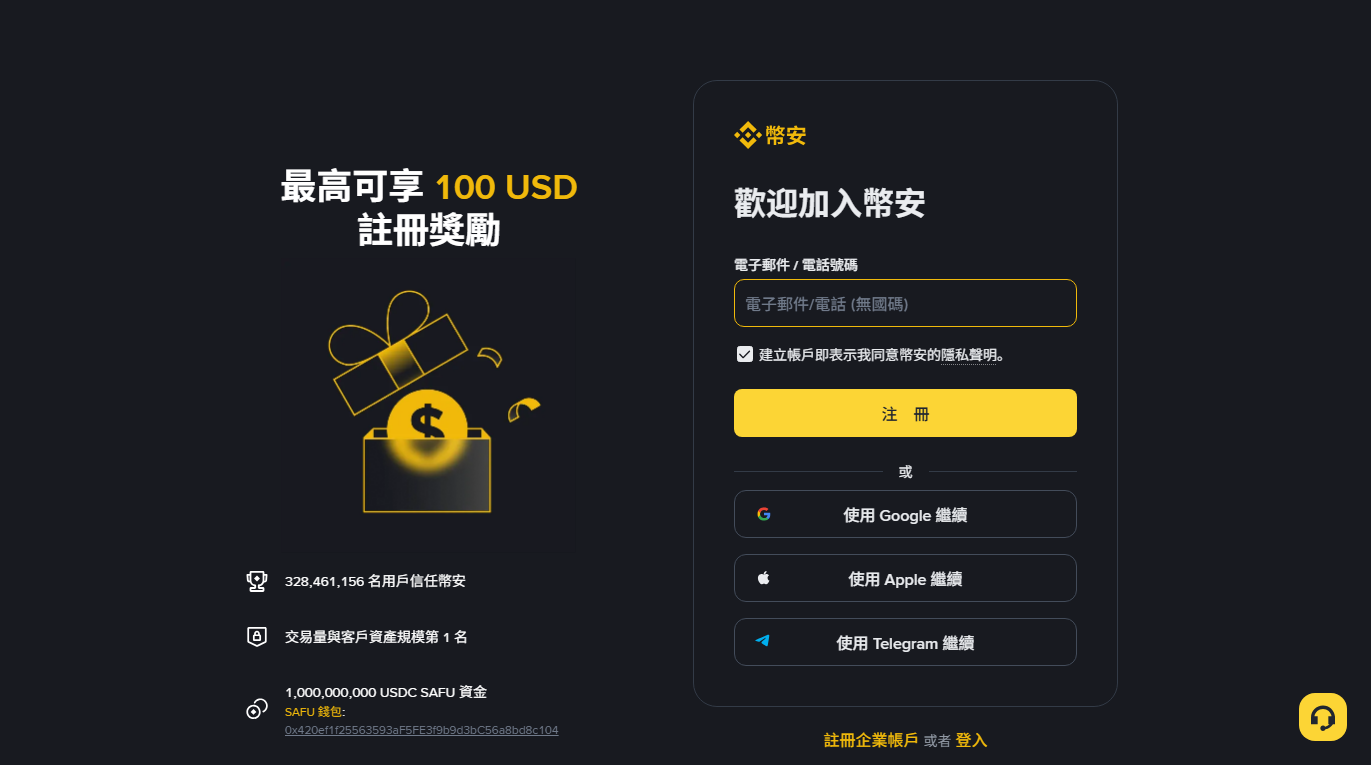
幾個建議:
- 用一個你長期會用的電子信箱,不要用臨時電子信箱或工作電子信箱。定投帳戶可能要放很多年,中間你換工作、換手機號都有可能,電子信箱是最穩定的錨點。
- 密碼單獨設一個,不要和你其它任何帳號重複。用密碼管理器生成一個隨機的,不要靠腦子記。
- 第三方登入(Google/Apple)方便但有代價:你的交易所帳戶安全性會繫結在那個帳號上。如果你的 Google 帳號本身保護得很好,這是可以接受的;否則用電子信箱註冊更清楚。
↑ 這就是本站唯一的那條推薦連結。你也可以自己在搜尋引擎裡找官網註冊,本站的內容不會因此有任何差別。另外要說明:幣安是否在金管會的虛擬資產服務業者洗錢防制登記名單上,本文沒有核實;台灣讀者註冊前請先自己查一下那份公開名單(見第四步)。
第二步:身份認證
註冊完帳戶就存在了,但要入金和使用大部分功能,需要完成身份認證(KYC)。通常需要:證件、人臉識別、以及一些基礎個人資訊。
關於認證,有三件事值得知道:
- 認證等級決定額度和功能
- 不同等級對應不同的出入金限額和可用功能範圍。做定投的話,基礎等級通常就夠用;等你真的撞到限額了再升級也不遲。具體等級劃分平台會調整,以你帳戶裡顯示的為準。
- 資訊要和證件完全一致
- 姓名、出生日期這類欄位填錯,稽核會被打回,重新提交要等。慢一點填,比返工快。
- 認證意味著你不再匿名
- 這是事實陳述,不是警告。完成認證後,平台掌握你的身份資訊,並會按其所在轄區的監管要求處理。你需要自己確認所在地區對加密資產持有和交易的相關規定——這個站不提供法律意見。
第三步:安全設定(最該花時間的一步)
如果這篇文章你只認真做一節,做這一節。
理由很直接:定投帳戶的風險結構和交易帳戶不一樣。頻繁交易的人幾乎天天登入,帳戶出問題當天就能發現。而定投帳戶你可能三個月才登入一次——中間發生任何事,你都不會及時知道。加上它會隨時間累積越來越多的資產,它其實是一個「價值越來越高、看管越來越松」的目標。
必做的三項
- 開啟兩步驗證(2FA),用驗證器 App,不要只用簡訊。簡訊驗證碼可以被 SIM 卡劫持攻擊繞過,這類事件在加密圈有大量真實案例。用 Google Authenticator、Authy 這類基於時間的驗證器 App。
- 把 2FA 的恢復金鑰抄在紙上,離線儲存。手機丟了、壞了、被重置,驗證器裡的金鑰就沒了。沒有恢復金鑰,找回帳戶會非常麻煩。抄下來,放在你放重要證件的地方,不要存在手機相簿或雲筆記裡。
- 設定提幣白名單(地址簿白名單)。開啟後,資產只能提到你事先新增並確認過的地址。即使有人拿到了你的登入許可權,也無法直接把幣提到陌生地址。對長期持有的帳戶,這一項的價效比最高。
建議做的兩項
- 關閉或限制 API 許可權。如果你不用程式化交易,就不要建立 API Key。已經建立過的,檢查一下有沒有開啟提幣許可權——不需要就關掉。
- 開啟登入和提幣的郵件通知。這是你三個月不登入期間唯一的異常感知渠道。
任何人——包括自稱平台客服、自稱本站、自稱「幫你解決問題」的任何人——向你索要助記詞、私鑰、密碼、驗證碼或 API 金鑰,都是詐騙。真正的平台客服永遠不需要這些東西。本站也永遠不會向你索要,更不會請你把資金轉入任何帳戶或地址。
第四步:入金
入金就是把法幣或穩定幣轉進平台帳戶。方式通常有幾種:銀行轉帳、第三方支付、P2P 交易、或者從別的地方轉入穩定幣。
台灣讀者要注意的兩件事:
- 新臺幣出入金通常只有已完成登記的業者才提供。台灣自 2024 年 11 月 30 日起,虛擬資產服務業者須完成金管會的洗錢防制登記才能營業,登記名單是公開的,選平台前可以先查一下——包括本文用作示範的幣安,它是否在名單上本文沒有核實,請以你查到的名單為準。境外平台一般不提供台幣直接出入金,你會走第三方支付或 P2P,成本與到帳時間都和銀行轉帳不同。
- 出入金的銀行紀錄要留著。這不只是為了對帳——將來如果需要申報,新臺幣進出的憑證是證明「你確實付了這筆錢」的關鍵證據。理由見台灣的加密資產稅務。
具體哪些渠道可用、費率多少,各平台與各地區不同且隨時調整,請以你操作時的實際顯示為準。
做定投的話,入金環節有兩個和別人不一樣的考慮:
一、入金頻率和定投頻率要對得上。如果你打算每月扣款一次,那就每月入一次金,或者一次入幾個月的量放在帳戶裡。最怕的情況是扣款日帳戶餘額不足導致扣款失敗——那就等於你自己主動跳過了一個月,而跳過的往往是行情不好、你正好也不想投的那個月。
二、入金也有成本。不同渠道的費率、匯率、到帳時間差別很大。這部分成本會直接疊加在你的定投成本上,尤其當你每次入金金額都不大的時候佔比更明顯。這個題目見定投的手續費會吃掉多少收益。
第五步:設定自動定投
手動定投(每月自己下單)和自動定投都能達到目的,但自動的有一個不可替代的優勢:它把「這個月要不要投」這個念頭從你的生活裡刪掉了。要你親手按按鈕的月份,都是可以跳過的月份。
這個功能在哪兒、四個設定項分別是什麼意思、扣款失敗和暫停修改怎麼處理,本站有一篇專門寫它的:自動定投怎麼設定(帶介面截圖)。這裡不重複那些細節,只把開戶當天要定下來的東西列出來:
- 來源幣種——用來扣款的資產,通常是穩定幣或法幣餘額。只有一條要記住:扣款日這個餘額得夠。
- 目標幣種——這個站討論的是比特幣,不代表推薦,選什麼是你自己的判斷。
- 金額——本站不給具體金額建議。判斷方法見每月定投多少合適,核心是「虧一半也不影響生活」。
- 頻率——平台通常提供每小時到每月的多個選項。按比例收的那部分手續費和頻率無關(同樣的年投入,拆成十二筆還是幾千筆,比例費加起來一樣多);被高頻懲罰的是每筆的固定成本——入金固定費、最低收費、點差,單筆金額越小,它們佔的比例越高。所以頻率該看的是「這個頻率下我的單筆金額還夠大嗎」,不是「哪個聽起來更平滑」。算法見定投的手續費會吃掉多少收益。
設定完之後,去確認兩件事:扣款失敗會怎樣(是跳過還是重試),以及怎麼暫停和修改。你現在不需要用到,但你需要知道它在哪兒;兩件事的答案都在上面那篇裡。
第六步:從第一筆就開始留記錄
這一步當下沒有任何回報,所以最容易被跳過。但定投是個會持續好幾年的動作,等到你需要這些記錄的時候,往往已經補不齊了。
需要留的其實只有三樣:每一筆買入的時間、成交價、數量。交易所的匯出功能通常在「訂單歷史」或「資產帳單」裡,支援匯出 CSV。建議每年匯出一次存到本地,別指望帳戶永遠在、記錄永遠查得到——交易所會下架交易對、會調整歷史資料的保留期限,帳號本身也可能因為各種原因被限制。
用得上的場景至少有三個:你想自己復算一遍真實成本;你換平台需要把持倉成本接上;以及處分資產時需要舉證成本。定投的人天生有幾十筆買入記錄,成本舉證的麻煩程度和一次性買入完全不是一個量級。
這個站不提供稅務意見,各地的口徑和門檻差別很大,也改得很勤。但「先把記錄留好」這件事,在任何口徑下都不會白做。
還有一件小事順手做掉:把交易所的帳單匯出功能先跑一次。不是為了拿到資料,是為了確認這個功能在哪、匯出來是什麼格式、有沒有時間範圍限制。等你真的需要它的那天,通常是急著要用的時候,那時再摸索位置會很難受。
第七步:設定完之後該做什麼、不該做什麼
這一節是這篇文章真正想寫的部分。前面六步是開戶的標準流程,這一步講的是開戶之後的事——但定投的成敗幾乎全部發生在這裡。
不該做的
- 不要天天看。你的計劃以月為單位,價格以秒為單位。天天看只會讓你在一個自己無法影響的數字上消耗情緒,並且大幅提高你做出計劃外動作的機率。把 App 的價格推送關掉。
- 不要因為跌了就改計劃。跌了停投,等於你只保留了買貴的那些月份;跌了加倍投,等於你重新開始擇時,而且放大了敞口。兩個方向都是在破壞這個方法。見跌了要不要加倍投。
- 不要因為漲了就改計劃。漲了加碼和跌了加倍是同一個毛病的兩種表現——都是讓當下的價格重新支配你的決策。
- 不要去看別人的收益截圖。你看到的永遠是好的那些,而且你不知道對方的起點、金額和承受能力。這是最沒有資訊量、卻最容易動搖你的東西。
該做的
- 把計劃寫下來。投多少、投多久、什麼情況下停。寫在紙上或備忘錄裡,註明日期。它的作用是在你半年後動搖時,讓你能看到當初那個冷靜的自己是怎麼想的。
- 定一個合理的檢查頻率。一個季度看一次足夠了。檢查的內容不是「賺了多少」,而是「扣款有沒有正常執行」「這筆錢的性質有沒有變化」。
- 每年確認一次這筆錢還是閒錢。收入變化、家庭變化、負債變化,都可能讓原本合格的資金變得不合格。這才是真正該觸發停止的情況,見什麼時候該停止定投。
- 提前想好腰斬時怎麼辦。不是等它發生了再想。現在就問自己:如果帳戶顯示 −45%,我會怎麼做?這個問題的答案見腰斬那篇。
幾個常見的卡點
- 認證一直不通過
- 常見原因是證件照片反光、邊角缺失、資訊填寫與證件不一致。換個光線環境重拍,資訊逐字核對。反覆失敗只能找平台客服,本站幫不上。
- 扣款失敗了
- 絕大多數是餘額不足。補足餘額後,確認一下平台是當期跳過還是會重試。如果是跳過,你可能需要手動補一筆——但要注意,補的時候用當天價格,這已經和原計劃有偏差了。更好的做法是保證餘額充足,不要讓這種情況發生。
- 想改金額
- 可以改,但先問自己改的理由是什麼。如果理由是「收入變了」,那是合理的;如果理由是「最近跌得多/漲得好」,那是擇時,不是調整。
- 想暫停
- 同樣先問理由。「錢要用了」是合理的;「扛不住了」說明金額本來就超標,這時候正確的動作是調低金額而不是清倉離場;「覺得還會跌」是擇時。